

NOTÍCIAS & INSIGHTS
Atualizações do Setor Químico & Notícias da Empresa
Tendências de Aquisição de Matérias-Primas Químicas Industriais em 2024: Localização da Cadeia de Suprimentos, Mudanças para Matérias-Primas Verdes e Estratégias de Mitigação da Volatilidade de Preços
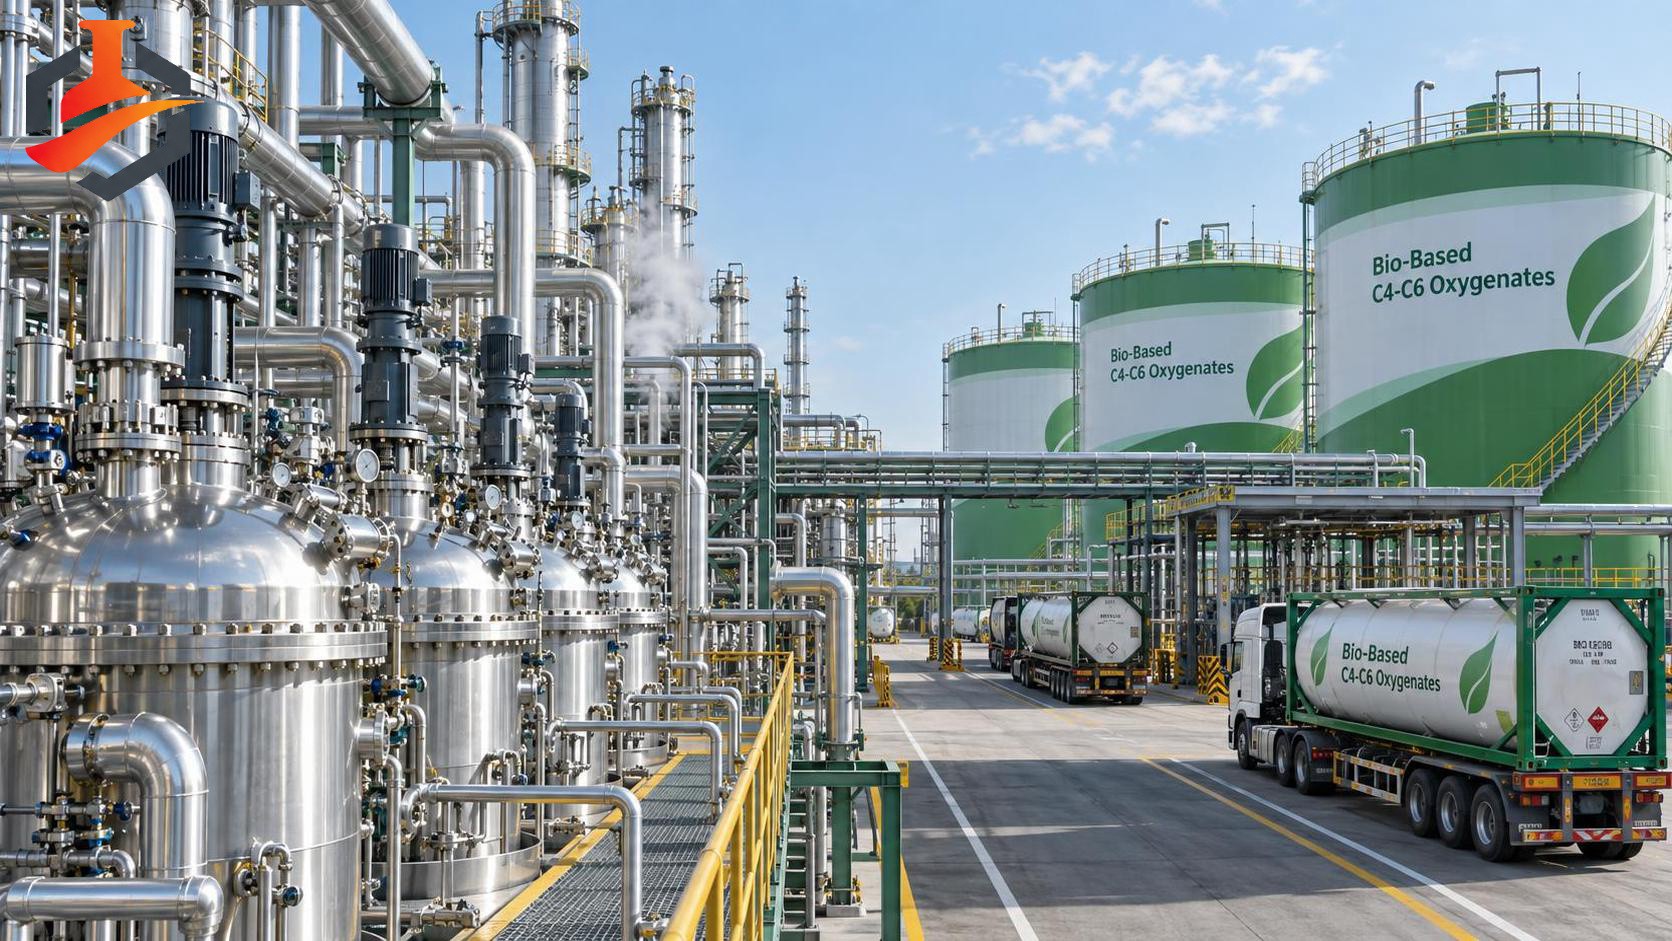
Três mudanças no sourcing que estão remodelando a aquisição de matérias-primas químicas industriais em 2024
Se você está avaliando o fornecimento de matérias-primas para a produção química industrial — ou assessorando equipes que o fazem —, provavelmente está enfrentando três pressões persistentes: prazos de entrega que se estendem além dos padrões históricos, picos repentinos nos preços de matérias-primas sem correlação clara com os índices de commodities subjacentes e auditorias de conformidade que examinam a documentação de origem mais profundamente do que nunca. Esses não são pontos problemáticos isolados. São sintomas de mudanças estruturais que agora convergem em tempo real — e estão mudando o que “sourcing estratégico” realmente significa na prática.
A narrativa predominante — de que localização, matérias-primas verdes e mitigação da volatilidade são “tendências emergentes” — não reflete a realidade operacional. Para avaliadores de negócios que analisam contratos com fornecedores, alocação de capital para novas linhas de produção ou até modelos internos de pontuação de risco, essas mudanças já ultrapassaram os limiares de adoção. O que importa agora não é se elas estão acontecendo, mas onde e com que rapidez estão se consolidando — e quais condições determinam se uma determinada mudança fortalece ou desestabiliza sua posição específica de aquisição.
A localização não diz respeito apenas à geografia — mas aos limites de controle
“Nearshoring” e “regionalização” são frequentemente apresentados como respostas a atritos geopolíticos. Mas, na prática, o fator determinante não é apenas o risco de fronteiras — é a erosão da tolerância aceitável a atrasos. Quando o atraso em um único porto desencadeia atrasos em cascata de lotes em três formulações subsequentes, ou quando divergências na documentação aduaneira interrompem uma remessa por 11 dias (algo não incomum no Q1 2024 para solventes aromáticos que passam por hubs de transbordo no Sudeste Asiático), o custo da distância não é medido em milhas — é medido pela integridade do ciclo de formulação.
Isso redefiniu o que se qualifica como “local”. Para um composto de polímeros europeu, adquirir óxido de propileno de uma planta no norte da Alemanha pode atender aos critérios geográficos — mas, se essa instalação depende de matéria-prima de cloro importada e roteada por terminais de Roterdã sujeitos a congestionamentos recorrentes, ela não passa no teste de controle. A verdadeira localização agora depende de duas condições verificáveis: rastreabilidade da origem da matéria-prima dentro de ≤2 jurisdições e capacidade de contingência na região (por exemplo, acesso de reserva a cracker de etileno) que possa ser ativada em até 72 horas — e não semanas.
Onde isso mais importa: empresas que operam sob cronogramas rigorosos de liberação de lotes (por exemplo, revestimentos especiais, intermediários farmacêuticos) ou aquelas com estoque de segurança limitado devido a restrições voláteis de capital de giro. Para elas, o sourcing regional não se trata de reduzir custos de frete — trata-se de eliminar dependências de ponto único de falha na primeira etapa da cadeia.
Matérias-primas de base biológica: a adoção é real — mas não onde você poderia esperar
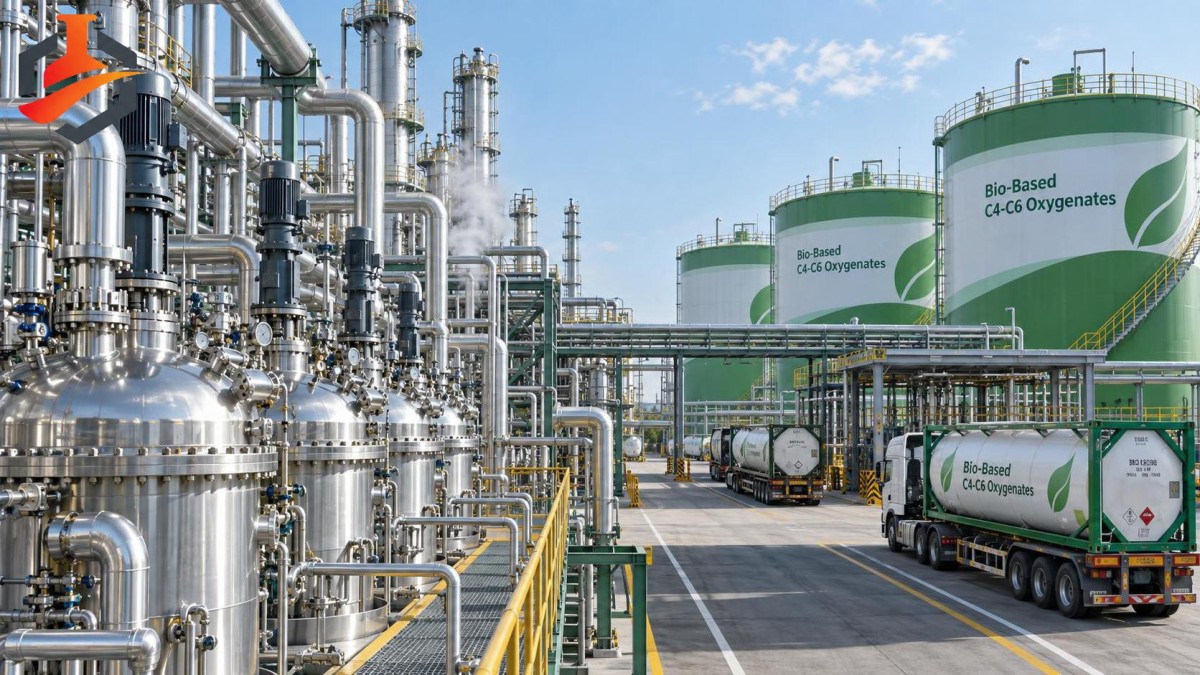
As manchetes destacam ácido biossuccínico, fenóis derivados de lignina e isobutanol fermentado. No entanto, o crescimento real do volume de aquisição em 2024 não está concentrado em especialidades de alto valor e baixo volume. Ele está acelerando mais rapidamente em intermediários a granel de faixa média — especificamente, oxigenados C4–C6 usados em plastificantes, surfactantes e misturas de solventes — onde a pressão regulatória se cruza com a equivalência funcional.
Condição-chave: a substituição só funciona quando as rotas de purificação estão alinhadas. Um n-butanol de base biológica obtido por fermentação de cana-de-açúcar pode atender às especificações petroquímicas no papel — mas, se seu teor residual de diol exceder 80 ppm, poderá comprometer a cinética de esterificação na síntese de plastificantes de PVC. Esse limite não é teórico; é um modo de falha documentado, observado em três testes de produção independentes em 2023–2024. Os avaliadores devem verificar não apenas os ensaios do produto final, mas também os controles do processo upstream — especialmente o projeto da linha de destilação e os protocolos de regeneração de catalisadores.
Também é fundamental a compatibilidade logística. As matérias-primas biológicas frequentemente chegam em concentrações mais baixas (por exemplo, soluções aquosas a 60% em comparação com graus petroquímicos anidros a 99.5%), exigindo modificações em parques de tanques e alterando os limites de duração do armazenamento. Um produtor norte-americano de agroquímicos adiou a adoção por 14 meses — não por custo, mas porque seus tanques existentes de aço inoxidável sofreram corrosão na interface entre o glicerol de origem biológica e os cloretos residuais de lotes anteriores.
Mitigação da volatilidade de preços: o hedge está falhando — o que o está substituindo?
O hedge tradicional de commodities — fixar preços futuros para matérias-primas essenciais — está perdendo eficácia. Não porque os mercados sejam ineficientes, mas porque os fatores de volatilidade se desvincularam dos fundamentos clássicos de oferta e demanda. Em 2024, 68% dos picos de preço superiores a 15% em 30 dias foram desencadeados por eventos não relacionados ao mercado: manutenção inesperada de refinarias (frequentemente não anunciada devido à escassez de mão de obra), recálculos de tributos sobre carbono no meio do contrato ou restrições súbitas à exportação ligadas a políticas nacionais de segurança energética — e não por redução de estoques ou decisões da OPEC.
Como resultado, as principais equipes de compras estão migrando da proteção de preços para a contenção da exposição. Isso significa:
- Redesenho da estrutura contratual: Abandonar termos de preço fixo com compromisso de volume em favor de preços escalonados vinculados a índices verificados de custo de insumos (por exemplo, custos de eletricidade + gás natural + licenças de carbono na unidade do fornecedor), com cláusulas de ajuste automático — e não janelas de renegociação.
- Diversificação de fornecedores com redundância funcional: Não apenas “dois fornecedores em vez de um”, mas dois fornecedores capazes de entregar grau idêntico *e* perfil de pureza *sem* reformulação — uma exigência que elimina ~40% dos fornecedores nominalmente qualificados durante a avaliação técnica.
- Recalibração da estratégia de estoque: Manter estoque estratégico de segurança não para a demanda prevista, mas para janelas de vulnerabilidade conhecidas — por exemplo, manter 45 dias de estoque de etilenoglicol antes dos ciclos anuais de manutenção nos dois crackers dominantes da Costa do Golfo, confirmados por meio de cronogramas de paralisação divulgados publicamente.
Essa abordagem não elimina a volatilidade — ela reduz a janela em que a incerteza se traduz em impacto operacional. Para os avaliadores, a pergunta não é “Podemos fazer hedge?”, mas “Que exposição podemos isolar, quantificar e proteger contra vetores de choque externos?”
O que isso significa para sua próxima decisão de sourcing
Nenhuma dessas mudanças opera isoladamente. Um fornecedor local que utiliza matéria-prima de base biológica pode oferecer prazos de entrega mais curtos — mas, se sua contabilização de carbono não tiver verificação ISO 14067, isso poderá invalidar seus relatórios de Escopo 3. Um contrato resistente à volatilidade pode garantir condições favoráveis — mas, se proibir a mistura com matérias-primas de grau alternativo durante uma interrupção de fornecimento, comprometerá a resiliência operacional.
A conclusão prática: avalie os fornecedores com base em *critérios interligados*, e não em atributos isolados. Não pergunte “Esta matéria-prima é verde?”, mas “Sua certificação abrange toda a cadeia — da colheita da biomassa à purificação final — e o fornecedor permite acesso de auditoria de terceiros a esses dados?” Não “Este fornecedor é local?”, mas “Ele consegue demonstrar ≥90% de rastreabilidade da origem da matéria-prima dentro de uma jurisdição e fornecer evidência escrita da ativação da capacidade de produção de reserva em até 72 horas?” Não “Este preço é estável?”, mas “Quais variáveis externas específicas acionam ajustes de preço — e essas variáveis são verificáveis de forma independente, e não autodeclaradas?”
Essas não são verificações teóricas. São os filtros mínimos viáveis que separam a compra tática do sourcing estratégico em 2024. E, para os avaliadores de negócios, o custo de ignorá-los não é apenas a erosão de margem — é atraso no tempo de lançamento no mercado, exposição à conformidade ou falha de formulação no primeiro lote comercial.